Médicos que atendem por meio de pessoa jurídica frequentemente recebem valores da própria empresa de duas formas: pró-labore e distribuição de lucros. O problema começa quando essas retiradas são feitas sem uma separação clara entre remuneração pelo trabalho, resultado empresarial e simples movimentação financeira entre as contas da clínica e do sócio.
A prática de transferir dinheiro da conta PJ para a conta pessoal sempre que há saldo disponível pode criar uma falsa percepção de lucro.
Faturamento, saldo bancário e lucro contábil são conceitos diferentes. Uma clínica pode ter dinheiro em caixa e, ainda assim, não possuir lucro suficiente para sustentar determinada distribuição.
Esse controle faz parte de uma contabilidade para clínicas médicas capaz de integrar a movimentação financeira, a escrituração contábil, as obrigações tributárias e a remuneração dos sócios.
Além disso, as regras tributárias mudaram em 2026. A legislação passou a prever retenção de Imposto de Renda em determinadas distribuições de lucros e dividendos e instituiu um regime de tributação mínima para pessoas físicas de alta renda.
Para médicos com clínicas lucrativas ou várias fontes de rendimento, isso tornou o planejamento das retiradas ainda mais relevante.
Por isso, estruturar corretamente a distribuição de lucros para médicos exige integrar contabilidade, folha, planejamento tributário, fluxo financeiro e a situação fiscal da pessoa física.
A seguir, você entenderá como organizar esse processo na prática e quais pontos merecem atenção.
O que é distribuição de lucros para médicos?
A distribuição de lucros para médicos é o repasse ao médico sócio de parte do resultado efetivamente obtido pela clínica ou empresa após o reconhecimento das receitas, custos, despesas e tributos correspondentes.
Ela não deve ser confundida com pró-labore. O pró-labore remunera o trabalho desempenhado pelo médico na empresa; o lucro está relacionado ao resultado empresarial atribuído aos sócios.
Para que uma retirada seja caracterizada como distribuição de resultado, a empresa precisa conseguir demonstrar contabilmente que aquele lucro existe e observar as regras fiscais e societárias aplicáveis.
Pró-labore e distribuição de lucros não são a mesma coisa
Uma das principais dificuldades das sociedades médicas está em distinguir três conceitos: dinheiro recebido pela empresa, remuneração dos sócios e lucro empresarial.
Imagine uma clínica que faturou R$ 150 mil durante determinado mês. Esse valor não significa que existam R$ 150 mil disponíveis para distribuição.
Antes de chegar ao lucro, podem existir despesas e obrigações como:
- salários e encargos;
- aluguel;
- materiais médicos;
- honorários de terceiros;
- sistemas e softwares;
- despesas administrativas;
- tributos;
- parcelas de equipamentos;
- despesas financeiras;
- provisões e outras obrigações.
Somente depois da correta apuração contábil é possível identificar o resultado da operação e avaliar quanto desse valor pode ser destinado aos sócios sem comprometer as obrigações da clínica.
O que é pró-labore?
Pró-labore é a remuneração atribuída ao sócio pelo trabalho desenvolvido dentro da empresa.
Se o médico, além de proprietário, realiza consultas, administra a clínica, gerencia equipes ou desempenha outras funções operacionais, existe uma atividade profissional sendo executada.
Sobre essa remuneração existem incidências tributárias e previdenciárias próprias.
A Receita Federal detalha as contribuições previdenciárias aplicáveis aos contribuintes individuais, categoria que pode alcançar sócios remunerados pela prestação de serviços à empresa.
E o que caracteriza o lucro?
O lucro representa o resultado positivo da atividade empresarial.
Ele surge quando as receitas reconhecidas pela clínica superam custos, despesas, tributos e demais valores relacionados à operação, conforme os critérios da escrituração contábil.
Por isso, transferir R$ 30 mil da conta da empresa para a conta pessoal do médico não transforma automaticamente os R$ 30 mil em “lucro distribuído”. A natureza do pagamento depende de sua origem, da apuração realizada e da documentação que sustenta aquela retirada.
Como funciona a distribuição de lucros para médicos na prática?
Uma estrutura mais segura pode ser organizada em etapas, permitindo que a clínica mantenha coerência entre movimentação bancária, resultado contábil, folha de pagamento e valores recebidos pelos sócios.
1. Separe completamente as movimentações da pessoa física e da PJ
O primeiro controle deve acontecer na movimentação financeira.
Despesas como supermercado, escola dos filhos, cartão de crédito pessoal, viagens particulares ou financiamento residencial não deveriam ser pagas diretamente pela clínica como se fossem despesas operacionais.
O ideal é que os valores destinados ao médico sejam transferidos com sua natureza corretamente identificada.
Essa separação também melhora:
- conciliação bancária;
- fechamento contábil;
- demonstração do lucro;
- controle patrimonial;
- análise financeira da clínica;
- rastreabilidade das retiradas dos sócios.
A mistura entre patrimônio pessoal e empresarial aumenta a dificuldade de controle e pode ampliar a exposição a inconsistências fiscais.
Por isso, a organização das retiradas deve fazer parte de uma estrutura mais ampla de contabilidade especializada para a área da saúde.
2. Defina o pró-labore dos médicos que trabalham na empresa
Não existe uma fórmula universal que determine quanto todo médico deve receber de pró-labore.
O valor precisa considerar a realidade da sociedade, as funções exercidas, a estrutura tributária, a capacidade econômica da empresa e as características específicas da operação.
O ponto de atenção está no extremo oposto: médicos que trabalham diariamente na clínica, recebem valores da empresa durante todo o ano e registram praticamente todas as retiradas como distribuição de lucros.
A separação entre remuneração decorrente do trabalho e lucro empresarial precisa possuir fundamento contábil e documental.
Essa diferenciação também é relevante para definir corretamente as contribuições previdenciárias e o tratamento do Imposto de Renda.
3. Mantenha escrituração contábil adequada
A contabilidade não serve apenas para calcular impostos.
Ela é um dos principais instrumentos para demonstrar quanto a empresa efetivamente lucrou e, consequentemente, qual resultado pode sustentar a distribuição aos sócios.
Isso é especialmente relevante para empresas optantes pelo Simples Nacional, nas quais a manutenção de escrituração contábil regular pode ser determinante para comprovar o lucro efetivamente apurado.
4. Apure o resultado antes de distribuir
A clínica deve conhecer seus números antes de definir as retiradas.
Dependendo da estrutura adotada e da orientação contábil, balanços ou balancetes intermediários podem ser utilizados para acompanhar resultados acumulados ao longo do exercício.
Esse acompanhamento ajuda a evitar um erro comum: distribuir mensalmente valores elevados supondo que haverá lucro no final do ano e descobrir posteriormente que despesas, investimentos, inadimplência, glosas ou queda no faturamento reduziram substancialmente o resultado.
Esse cuidado também se relaciona à forma como a estrutura contábil influencia o crescimento e o lucro das clínicas, já que expansão de faturamento não significa, necessariamente, maior rentabilidade ou caixa disponível.
5. Formalize a distribuição
A existência do lucro precisa estar alinhada à documentação societária e contábil.
Registros contábeis, demonstrações, deliberações societárias quando aplicáveis e comprovantes bancários devem formar uma trilha coerente.
Na prática, a documentação da clínica deve permitir responder:
- quanto a empresa faturou;
- quais custos e despesas foram reconhecidos;
- qual foi o resultado apurado;
- quanto cabia a cada sócio;
- quanto efetivamente foi pago;
- qual foi a natureza de cada pagamento;
- quais obrigações tributárias foram geradas.
Além da documentação interna, a distribuição precisa ser corretamente informada nas obrigações correspondentes. A Receita Federal esclarece que as empresas devem informar pagamentos de lucros e dividendos na EFD-Reinf, inclusive em situações previstas para empresas do Simples Nacional.
6. Observe as regras de tributação vigentes em 2026
Esse ponto passou a exigir atenção adicional no planejamento das retiradas.
Desde janeiro de 2026, quando uma mesma pessoa jurídica paga, credita, emprega ou entrega a uma mesma pessoa física residente no Brasil valor superior a R$ 50 mil em lucros e dividendos dentro do mesmo mês, aplica-se a regra de retenção de IRRF prevista na legislação.
Segundo as orientações da Receita Federal sobre o IRRF incidente em lucros e dividendos, a nova sistemática está em vigor desde janeiro de 2026 e exige atenção aos procedimentos de retenção, declaração e recolhimento.
Quando houver diversos pagamentos dentro do mesmo mês, eles precisam ser analisados conjuntamente conforme as regras aplicáveis. Portanto, políticas de retirada estruturadas com base no cenário tributário anterior a 2026 devem ser revisadas.
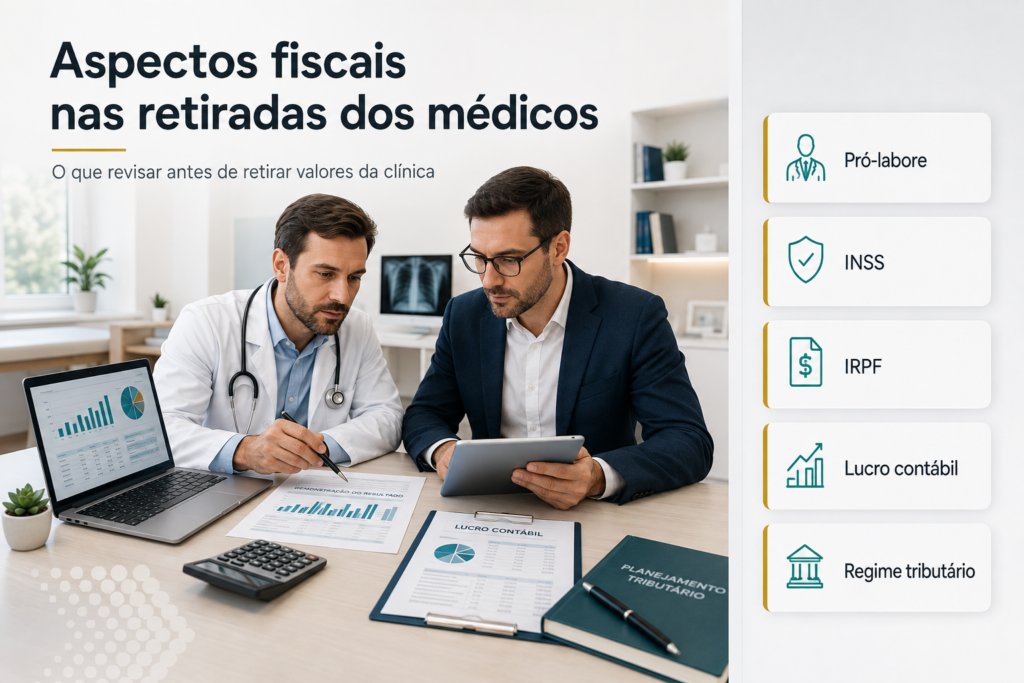
Quais aspectos fiscais precisam ser analisados nas retiradas dos médicos?
A distribuição de lucros de uma clínica não deve ser planejada isoladamente. Ela depende de outras decisões tributárias da empresa e da situação fiscal do próprio médico.
Regime tributário da clínica
Simples Nacional, Lucro Presumido e Lucro Real possuem formas distintas de apuração e podem influenciar a análise do resultado empresarial.
No Simples Nacional, a existência de contabilidade regular assume papel relevante para a demonstração dos resultados.
No Lucro Presumido, por sua vez, não se deve confundir o percentual utilizado para determinar a base tributável de determinados impostos com o lucro financeiro ou contábil disponível para distribuição.
Uma clínica em crescimento também deve avaliar periodicamente se seu enquadramento continua adequado. O reenquadramento tributário de clínicas no Simples Nacional, por exemplo, precisa considerar faturamento, folha, margem e características dos serviços prestados.
INSS sobre o pró-labore
O sócio que presta serviços à empresa pode ser enquadrado como contribuinte individual para fins previdenciários, com incidência sobre a remuneração recebida pelo trabalho conforme a legislação aplicável.
Classificar artificialmente valores de natureza remuneratória como distribuição de lucro somente para reduzir contribuições pode aumentar o risco previdenciário e fiscal da operação.
Imposto de Renda sobre pró-labore
O pró-labore possui natureza de rendimento do trabalho e deve ser tratado conforme as regras de tributação aplicáveis à pessoa física.
Na prática, a clínica precisa manter alinhados folha, registros contábeis, informações prestadas ao Fisco e valores efetivamente transferidos ao médico.
Retenção sobre lucros e dividendos acima de R$ 50 mil no mês
A Lei nº 15.270/2025 alterou significativamente o tratamento dos lucros e dividendos a partir de 2026.
Entre os pontos que precisam ser observados estão:
- o limite mensal é analisado considerando a mesma pessoa jurídica e a mesma pessoa física;
- os pagamentos realizados dentro do mesmo mês precisam ser considerados conforme as regras de agregação previstas na legislação;
- quando a hipótese legal é configurada, há incidência de IRRF à alíquota de 10%;
- o planejamento deve considerar também as obrigações acessórias decorrentes da retenção.
As regras completas estão previstas na Lei nº 15.270/2025.
Isso não significa que fracionar distribuições seja, por si só, uma estratégia tributária adequada. A programação das retiradas precisa estar vinculada ao resultado, à disponibilidade financeira, às regras societárias e à finalidade econômica das operações.
Tributação mínima de altas rendas
Outro ponto relevante para médicos com rendimentos elevados é a tributação mínima anual introduzida pela mesma legislação.
A sistemática alcança, conforme os critérios legais, pessoas físicas que recebem rendimentos anuais acima de R$ 600 mil.
A alíquota mínima cresce progressivamente e pode alcançar 10% para rendimentos a partir de R$ 1,2 milhão, observadas as exclusões, deduções, redutores e demais mecanismos previstos em lei.
Por isso, analisar apenas a tributação dentro da clínica pode produzir uma visão incompleta.
Médicos com mais de uma empresa, aplicações financeiras, aluguéis, investimentos ou outras fontes de renda precisam avaliar o conjunto dos rendimentos da pessoa física.
Pró-labore e distribuição de lucros: principais diferenças
| Aspecto | Pró-labore | Distribuição de lucros |
| Origem | Trabalho realizado pelo sócio | Resultado positivo atribuído aos sócios |
| Necessita lucro contábil? | Não | Deve existir resultado que sustente a distribuição |
| INSS | Possui incidência previdenciária conforme as regras aplicáveis | O lucro efetivamente apurado e distribuído não possui a mesma natureza remuneratória do pró-labore |
| IRPF | Tratado como rendimento do trabalho | Deve observar as regras específicas aplicáveis aos lucros e dividendos |
| Regra relevante em 2026 | Permanece sujeito às regras da remuneração do sócio | Determinadas distribuições superiores a R$ 50 mil no mesmo mês, da mesma PJ à mesma pessoa física, podem gerar IRRF de 10% |
| Documentação | Folha e registros correspondentes | Contabilidade, demonstração do resultado e documentação societária |
| Finalidade | Remunerar o trabalho desempenhado pelo médico | Destinar aos sócios o resultado empresarial apurado |
A análise deve ser individualizada. Não existe uma proporção fixa entre pró-labore e distribuição de lucros que possa ser aplicada automaticamente a todas as clínicas médicas.
Por que o Fator R também pode interferir nessa decisão?
Para médicos e clínicas enquadrados no Simples Nacional, o pró-labore pode produzir reflexos que vão além do INSS e do Imposto de Renda.
Determinadas atividades de serviços utilizam o chamado Fator R para definir a tributação entre os anexos correspondentes do Simples Nacional.
O cálculo relaciona valores da folha e receita bruta de acordo com os critérios previstos na regulamentação.
Consequentemente, reduzir o pró-labore sem analisar a estrutura completa pode produzir um efeito diferente do esperado: uma economia em determinada contribuição pode ser acompanhada por mudança na relação entre folha e faturamento e, dependendo da situação, por tributação menos favorável no Simples Nacional.
Por isso, a pergunta adequada não é apenas “qual é o menor pró-labore possível?”. A análise deve buscar responder:
“Qual combinação entre pró-labore, folha, resultado, regime tributário e retiradas oferece eficiência fiscal sem comprometer a segurança da operação?”
É possível distribuir lucros todos os meses?
Pode haver distribuição ao longo do ano quando existe suporte contábil e societário suficiente para demonstrar o resultado disponível.
Nesse processo, contabilidade atualizada, demonstrações e balancetes intermediários podem assumir papel relevante para comprovar a formação do resultado antes da retirada.
O problema surge quando a clínica simplesmente determina uma retirada mensal fixa chamada de “lucro” sem verificar se aquele resultado efetivamente foi produzido.
Considere uma clínica que costuma destinar R$ 40 mil mensais aos sócios.
Durante três meses, o faturamento cai. Paralelamente, a empresa compra equipamentos, aumenta a folha, enfrenta inadimplência de pacientes ou convênios e precisa antecipar determinadas despesas.
Continuar retirando os mesmos R$ 40 mil apenas porque ainda existe dinheiro no banco pode significar consumo de capital de giro em vez de distribuição de resultado.
A gestão adequada conecta a política de retiradas ao desempenho econômico e financeiro real da clínica.
Quais são os principais erros na distribuição de lucros para médicos?
1. Tratar todo dinheiro disponível como lucro
Erro: utilizar apenas o saldo bancário para determinar quanto será retirado.
Impacto: a clínica pode distribuir recursos destinados ao pagamento de impostos, folha, fornecedores, investimentos ou obrigações futuras.
Como evitar: tomar a decisão com base na contabilidade, no resultado apurado e na projeção de fluxo de caixa.
2. Retirar tudo como lucro e não separar a remuneração pelo trabalho
Erro: o médico trabalha regularmente na empresa, mas praticamente todas as transferências recebidas são classificadas como distribuição de resultado.
Impacto: aumenta o risco de questionamento sobre a natureza tributária e previdenciária dos valores.
Como evitar: estruturar adequadamente a remuneração pelo trabalho e a distribuição de resultados de acordo com a realidade da sociedade.
3. Não manter contabilidade capaz de demonstrar o lucro
Erro: confiar exclusivamente no faturamento, no extrato bancário ou em controles financeiros paralelos.
Impacto: dificulta demonstrar a existência do lucro que deu origem às retiradas.
Como evitar: manter escrituração contábil completa, atualizada e conciliada com a movimentação financeira.
4. Ignorar as regras tributárias de 2026
Erro: continuar realizando distribuições com base em procedimentos adotados antes das alterações introduzidas pela Lei nº 15.270/2025.
Impacto: pode gerar falhas na retenção do imposto, no recolhimento e nas obrigações acessórias.
Como evitar: revisar a política de distribuição e os procedimentos contábeis conforme a legislação vigente.
5. Misturar despesas pessoais e empresariais
Erro: utilizar a conta ou o cartão da clínica para pagar gastos particulares dos sócios.
Impacto: compromete a qualidade das informações financeiras, dificulta a conciliação e prejudica a identificação da natureza das retiradas.
Como evitar: manter contas, cartões e controles separados para pessoa física e pessoa jurídica.
6. Planejar somente a PJ e ignorar o IRPF do médico
Erro: avaliar apenas quanto a clínica paga de imposto sem considerar os demais rendimentos recebidos pelo sócio.
Impacto: uma estrutura aparentemente eficiente dentro da PJ pode gerar impactos adicionais na tributação anual da pessoa física.
Como evitar: realizar análise integrada entre PJ e PF, especialmente quando os rendimentos do médico se aproximam dos limites previstos para a tributação mínima das altas rendas.
Quais são os benefícios de estruturar corretamente pró-labore e lucros?
Maior segurança fiscal
A clínica consegue demonstrar por que cada pagamento foi realizado, sua origem e sua natureza.
Isso melhora a coerência entre contabilidade, folha, movimentação bancária, obrigações acessórias e informações dos sócios.
Planejamento tributário mais consistente
Pró-labore, Fator R, regime tributário e distribuição de resultados passam a ser analisados de forma conjunta.
O objetivo deixa de ser simplesmente reduzir uma contribuição isolada e passa a ser estruturar a operação de maneira fiscalmente eficiente e juridicamente sustentável.
Proteção do capital de giro
Separar lucro contábil de disponibilidade financeira evita que os sócios retirem recursos necessários para manter a clínica funcionando.
Mais previsibilidade pessoal para o médico
Com uma política de retiradas definida, o médico consegue organizar sua renda pessoal sem transformar a conta empresarial em uma extensão da conta particular.
Decisões empresariais mais precisas
Quando a contabilidade evidencia margem, resultado e disponibilidade de caixa, a gestão consegue avaliar com maior precisão:
- contratação de profissionais;
- compra de equipamentos;
- abertura de novas unidades;
- distribuição aos sócios;
- formação de reservas financeiras;
- investimentos em estrutura e tecnologia.
Crescimento com maior controle
Crescimento de faturamento não significa automaticamente crescimento do lucro. Uma estrutura contábil adequada permite acompanhar margem, caixa e resultado antes de assumir novos compromissos ou aumentar as retiradas dos sócios.
Perguntas frequentes sobre distribuição de lucros para médicos
Médico pode receber apenas distribuição de lucros?
Quando o médico trabalha efetivamente na sociedade, a natureza dos valores recebidos precisa ser analisada com atenção.
Remuneração pelo trabalho e distribuição de resultado são conceitos diferentes e devem possuir suporte contábil e documental compatível com a realidade da empresa.
Distribuição de lucros para médicos paga Imposto de Renda?
Desde janeiro de 2026, determinadas distribuições superiores a R$ 50 mil realizadas no mesmo mês pela mesma pessoa jurídica à mesma pessoa física residente no Brasil estão sujeitas à retenção de 10%, conforme as condições estabelecidas pela Lei nº 15.270/2025.
A tributação mínima anual de altas rendas também pode afetar determinados contribuintes.
Qual deve ser o valor do pró-labore de um médico?
Não existe um valor único aplicável a todos os médicos. A definição deve considerar as funções exercidas, a realidade econômica da empresa, a estrutura societária, os reflexos previdenciários, o Imposto de Renda, o regime tributário e, quando aplicável, o Fator R.
Posso transferir dinheiro da clínica para minha conta pessoal todo mês?
As retiradas podem ocorrer ao longo do ano, mas cada transferência precisa ter natureza corretamente identificada e documentação compatível. O problema é classificar qualquer valor retirado como lucro sem verificar a existência de resultado que sustente a distribuição.
Empresa do Simples Nacional pode distribuir lucro?
Sim. Entretanto, a apuração do valor e o tratamento tributário precisam observar as regras aplicáveis ao Simples Nacional e a documentação contábil disponível. Uma escrituração adequada melhora a capacidade de demonstrar o resultado efetivamente apurado pela empresa.
Distribuir menos de R$ 50 mil por mês elimina qualquer tributação sobre lucros?
Não. O limite mensal relacionado ao IRRF não deve ser analisado isoladamente. A pessoa física ainda pode estar sujeita à sistemática de tributação mínima de altas rendas quando preencher os critérios estabelecidos pela legislação, além de ser necessário comprovar que os valores realmente correspondem a lucros distribuíveis.
Como estruturar uma política segura de pró-labore e distribuição de lucros?
A distribuição de lucros para médicos deve começar pela separação de três elementos: trabalho do sócio, resultado da empresa e disponibilidade financeira.
O pró-labore remunera o trabalho desempenhado pelo médico. A distribuição de lucros destina aos sócios parte do resultado empresarial efetivamente apurado.
Já o caixa demonstra se a empresa possui condições financeiras para realizar determinada retirada sem comprometer a operação.
Em 2026, essa análise exige um quarto componente: a situação tributária da pessoa física. A retenção sobre determinadas distribuições e a tributação mínima de altas rendas tornam insuficiente avaliar apenas quanto imposto a clínica paga.
Uma estrutura consistente deve considerar conjuntamente:
- regime tributário;
- pró-labore;
- folha de pagamento;
- Fator R, quando aplicável;
- lucro contábil;
- fluxo de caixa;
- capital de giro;
- distribuição aos sócios;
- IRPF;
- retenções previstas para lucros e dividendos;
- demais rendimentos recebidos pelo médico.
Esse conjunto transforma as retiradas dos sócios em uma decisão financeira e tributária planejada, em vez de uma sequência de transferências bancárias sem suporte técnico.
Organize a distribuição de lucros da sua clínica com a CRESCER
Se a sua clínica ainda define pró-labore e distribuição de lucros apenas com base no saldo disponível na conta bancária, revisar essa estrutura pode evitar problemas fiscais, preservar o capital de giro e melhorar o planejamento financeiro dos sócios.
A CRESCER atua com contabilidade, gestão financeira e planejamento tributário para empresas, incluindo negócios da área da saúde.
O acompanhamento pode envolver análise do regime tributário, organização contábil, avaliação do pró-labore, acompanhamento dos resultados, planejamento das retiradas e revisão dos reflexos das regras tributárias de 2026.
Se você deseja entender se as retiradas da sua clínica estão compatíveis com o lucro efetivamente apurado e com a legislação vigente, fale com a equipe da CRESCER e solicite uma análise da sua estrutura contábil e tributária.